☆このページにはプロモーションが含まれております。
2026年は、私の家にとってお金の手続きが重なった年でした。
- 9月に息子が生まれた
- 妻は出産前に会社を辞めて、私の扶養に入った
- 私は10月から約2か月、育休を取った
そこに届くのが、会社の年末調整です。「今年は何が変わるの?どこに何を書けばいいの?」と、正直、手が止まりました。
育休・妻の退職・出産。全部重なった年の年末調整って、どこから手をつければいいん…?
この記事では、FP資格を持つパパの私が、全部が重なった年の年末調整で確認したことをまとめます。会社のシステムで実際に入力したときに迷ったところも、画面の順番どおりに書いています。
私の家では育休を取ったのは私(夫)ですが、ママが育休を取った場合も、給付金や社会保険料の考え方は同じです。
- 育休を取った年の年末調整で、何が変わるか
- 年の途中で退職した妻は、配偶者控除になるのか
- 生まれた子どもは、どこに書くのか
- 出産費用は、年末調整で戻るのか
- 2026年の年末調整で変わったこと
- 会社のシステムで入力するとき、迷いやすい6つのところ
結論|今年の年末調整で確認すること6つ
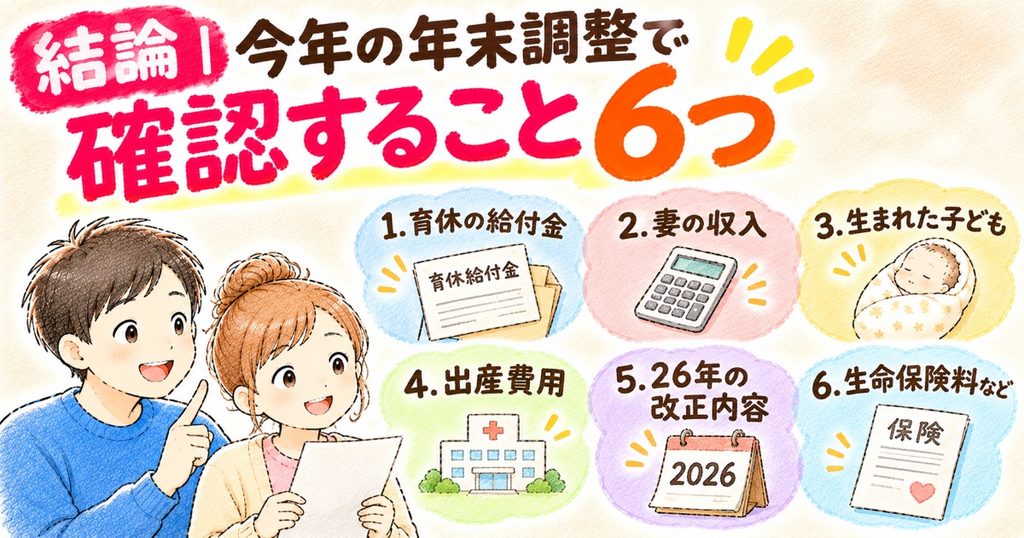
育休・妻の退職・出産が重なった年に、年末調整で確認することは6つです。「年末調整の書類に書くのか」「どこで手続きするのか」を、1枚の表にまとめました。
| 確認すること | 年末調整の書類に書く? | ポイント |
|---|---|---|
| ① 育休の給付金 | 書かない | 税金がかからないお金なので、年末調整に含めない |
| ② 妻の今年の収入 | 書く(配偶者控除等申告書) | 給与だけなら136万円以下か、207万円以下かで控除が変わる |
| ③ 生まれた子ども | 書く(扶養控除等申告書の「住民税に関する事項」) | 所得税の扶養控除はないが、書く欄はある |
| ④ 出産費用(医療費控除) | 書かない | 年末調整ではできない。確定申告で |
| ⑤ 2026年の改正 | 書かない(会社が計算) | 11月までの差額は、12月の年末調整でまとめて精算される |
| ⑥ 生命保険料 | 書く(保険料控除申告書) | 払った人の分だけ。夫婦で別々に払っているなら、自分の分だけ |
こうして並べると、今年ならではの確認項目は、②妻の収入と③子どもの2か所だけです。①と⑤の制度改正は会社まかせでよく、④は年が明けてから確定申告でやります。⑥の保険料は毎年と同じ手続きですが、夫婦で別々に払っている場合は注意が必要です。
全部いっぺんに考えるから混乱するんやな。書くのは2か所だけか!
ここから先は、ひとつずつ説明します。
育休を取った年は、何が変わる?
育休の給付金は、年末調整に含めない
育休中にもらう育児休業給付金・出生時育児休業給付金・出生後休業支援給付金は、どれも税金がかからないお金です。年末調整で書く欄はありません。
給付金は、税金がかからないお金だよ!
還付になりやすい(ことが多い)
育休を取った年は、給与が減ります。毎月の給与から引かれていた所得税は「1年間、同じくらいの給与が続く」前提で計算されているので、年末に精算すると払いすぎになっていて、お金が戻る(還付)ことが多いと言われています。ただし、家庭によって違うので「必ず戻る」とは言えません。
育休中は、給与が出ていないので、その分、所得が減ったことになり、年末調整を行うと、すでに支払っている所得税が、返ってくることが多いという内容です。
支払いすぎたお金が返ってくるだけなのに得する気分だね!
社会保険料控除は少し減る。でも損ではない
育休中は、一定の要件を満たす月の健康保険・厚生年金保険料が本人負担分・会社負担分ともに免除されます。私は10月分・11月分が免除になりました。
社会保険料控除の対象は、その年に実際に支払った、または給与から差し引かれた保険料です。そのため、保険料が免除された分だけ社会保険料控除の額は少なくなります。
控除額が少ないことは、同じ給与額だった場合と比べると所得税がわずかに高くなる要因です。ただし、免除された社会保険料のほうが通常は大きいため、免除によって損をするわけではありません。
ちょっとよくわからないぞ!
具体例を出して説明します。普段は、お給料から社会保険料が引かれています。たとえば、毎月3万円引かれているとします。
でも育休中は、この3万円を払わなくてよい月があります。つまり、3万円がそのまま手元に残るということです。
確かに、社会保険料を払わないと「社会保険料を払った人向けの税金の割引」も少なくなります。
ただし、なくなるのは3万円ではありません。3万円を払ったことで安くなっていた税金の一部だけです。
たとえば、保険料を3万円払わなくなったことで、税金が数千円増えたとしても、3万円まるごと払わなくてよいメリットのほうが大きいです。
つまり、税金が少し増えることはあっても、全体では手元に残るお金が増えるので損ではありません。
年の途中で退職した妻は、配偶者控除になる?
1年分の収入で判定する
配偶者控除・配偶者特別控除は、その年の1月〜12月の妻の収入(合計所得)で判定します。年の途中で退職していても、退職までにもらった給与は含まれます。
2026年分(令和8年分)の目安は、妻の収入が給与だけの場合、次のとおりです。
| 妻の今年の給与収入 | 受けられる控除 |
|---|---|
| 136万円以下 | 配偶者控除 |
| 136万円超〜207万円以下 | 配偶者特別控除(収入が増えるほど控除額は少しずつ減る) |
| 207万円超 | どちらも受けられない |
私の家は「配偶者特別控除」だった
妻の今年の給与は、136万円を超えていました。そのため、配偶者控除ではなく配偶者特別控除になります。
配偶者特別控除の金額は、妻の「収入」ではなく「所得」で決まります。ここがいちばん分かりにくいところなので、かみくだいて説明します。
- 収入:給料として受け取った金額。源泉徴収票の「支払金額」
- 所得:収入から「給与所得控除」を引いた金額
- 給与所得控除:会社員の必要経費とみなして、誰でも自動で引ける金額。2026年分は、収入が220万円までなら一律74万円
たとえば、妻の今年の給料が190万円だった場合はこうなります。
| ステップ | 金額 |
|---|---|
| 妻の今年の給料(収入) | 190万円 |
| 給与所得控除を引く | −74万円 |
| 妻の所得 | 116万円 |
| 下の表に当てはめる(夫の所得が900万円以下) | 配偶者特別控除 16万円 |
配偶者特別控除の表(2026年分・夫の合計所得が900万円以下の場合)は次のとおりです。
| 妻の所得 | 妻の給料(収入)の目安 | 控除額 |
|---|---|---|
| 62万円超〜95万円以下 | 136万円超〜169万円以下 | 38万円 |
| 95万円超〜100万円以下 | 169万円超〜174万円以下 | 36万円 |
| 100万円超〜105万円以下 | 174万円超〜179万円以下 | 31万円 |
| 105万円超〜110万円以下 | 179万円超〜184万円以下 | 26万円 |
| 110万円超〜115万円以下 | 184万円超〜189万円以下 | 21万円 |
| 115万円超〜120万円以下 | 189万円超〜194万円以下 | 16万円 |
| 120万円超〜125万円以下 | 194万円超〜199万円以下 | 11万円 |
| 125万円超〜130万円以下 | 199万円超〜204万円以下 | 6万円 |
| 130万円超〜133万円以下 | 204万円超〜207万円以下 | 3万円 |
「収入」から74万円を引いてから表を見る。これさえ分かれば迷わへんな
会社のシステムで妻の収入をどの欄に入れたかは、後半の「実際に入力してみた」の②に書いています。
退職した妻自身も、お金が戻るかもしれない
年の途中で退職した人は、会社の年末調整を受けていません。そのため、妻自身が確定申告(還付申告)をすると、退職前に引かれていた所得税の一部が戻ることがあります。必要なのは、退職した会社からもらう源泉徴収票です。
なぜお金が戻るのか、かみくだいて説明します。
税金は、稼いだお金そのものではなく、稼いだお金から決まった額を引いた「残り」にかかります。妻の給料が190万円、給料から引かれた社会保険料が28万円くらいだった場合の例です。
| ステップ | 金額 | どういうもの? |
|---|---|---|
| 今年の給料(収入) | 190万円 | 源泉徴収票の「支払金額」 |
| 給与所得控除を引く | −74万円 | 会社員なら誰でも引ける |
| 社会保険料を引く | −28万円 | 給料から引かれた健康保険・年金など |
| 基礎控除を引く | −104万円 | 誰でも引ける(2026年分) |
| 税金がかかる額 | 0円 | 引く額のほうが多いので、税金は0円 |
ところが、毎月の給料からは所得税が引かれています。毎月の所得税は「1年間ずっと同じ給料で働く」という前提で計算されているからです。年の途中で辞めるとこの前提が外れて、払いすぎになります。
所得税を払いすぎてたんだ・・・
ふつうは会社の年末調整で払いすぎが返ってきますが、途中で退職した人は年末調整を受けません。だから、自分で確定申告(還付申告)をすると、払いすぎた所得税が戻ってきます。上の例のように税金が0円になる人なら、給料から引かれていた所得税が全部戻る計算です。
私の妻も、源泉徴収票の数字で計算してみると、今年の税金は0円になりました。給料から引かれていた数万円の所得税が、そのまま戻る見込みです。
| やること | 内容 |
|---|---|
| いつ | 翌年の1月1日から(5年以内ならいつでも。3月15日の期限は関係なし) |
| 必要なもの | 退職した会社の源泉徴収票・マイナンバーカード |
| どうやって | スマホでマイナポータルからe-Tax。手書きで税務署に出すこともできる |
妻の源泉徴収票!これがないと申告できへんから、大事にしまっとこ!
「健康保険の扶養」とは別の判定
妻を健康保険の扶養に入れるときの基準(いわゆる130万円)と、税金の配偶者控除の判定は、別のルールです。いちばん大きな違いは、「いつの収入で判定するか」です。
| 健康保険の扶養(協会けんぽの場合) | 税金の配偶者控除・配偶者特別控除 | |
|---|---|---|
| 収入の基準 | 年間収入130万円未満(同居なら、夫の年収の半分未満であることも条件) | 給与だけなら136万円以下で配偶者控除、207万円以下で配偶者特別控除 |
| いつの収入で判定? | これから先1年間の見込み | その年1月〜12月に実際にもらった収入 |
| 手続き | 夫の会社を通して、健康保険に届け出る | 夫の年末調整(または確定申告) |
そのため、年の途中で退職した妻は、健康保険の扶養には入れても、その年の税金では配偶者控除を受けられないことがあります。私の家がまさにこのケースで、妻は退職して健康保険の扶養に入りましたが、今年の給与が136万円を超えていたので、税金は配偶者特別控除になりました。
ひとことで言うと、「健康保険はこれから」「税金は今年」を見るよ!
「扶養」という言葉は同じでも、話は2つに分かれています。
2つは、見ている時期が違います。健康保険は「これからどれくらい稼ぎそうか」を見ます。税金は「今年の1月〜12月にいくら稼いだか」を見ます。
たとえば、妻が今年の夏まで働いて150万円稼ぎ、そのあと退職したとします。
健康保険: これからの収入が少なければ、扶養に入れる可能性があります。
税金: 今年すでに136万円を超えているので、配偶者控除は使えません。ただし、配偶者特別控除なら使える可能性があります。
このように、健康保険はOKでも、税金はNGということが起こります。
同じ「扶養」なのに見ているところが違うんやな!
生まれた子どもは、どこに書く?
16歳未満の子どもは、所得税の扶養控除の対象ではありません。それでも、扶養控除等申告書の「住民税に関する事項」の欄には書きます。住民税がかからない基準(非課税の判定)に、扶養している人数が使われるためです。
「控除がないなら書かなくていい」と思いがちですが、書く欄はある、と覚えておくと迷いません。
所得税ではなく、住民税の方に関係してくるんだね!
生命保険料控除は「払った人」の分だけ
年末調整の時期になると、保険会社から「生命保険料控除証明書」が届きます。夫婦それぞれの保険の証明書が家に届くので、「全部まとめて夫の年末調整に出せばいい?」と迷いました。
結論から言うと、控除できるのは、自分で払った保険料だけです。保険の契約者や、保険をかけられている人(被保険者)が誰かではなく、実際にお金を払った人が控除を受けます。
誰が支払っているかが重要なのね!
私の家は、夫婦それぞれが自分の口座から保険料を払っています。なので、私の年末調整に入れたのは私が払っている保険の1枚だけで、妻の分は入れていません。妻は今年の税金が0円になるので、妻の確定申告に保険料を入れても、戻るお金は増えません。
控除額の計算(2012年以降に契約した「新制度」の保険)
| 1年間に払った保険料 | 控除額 |
|---|---|
| 2万円以下 | 払った額の全額 |
| 2万円超〜4万円以下 | 払った額×1/2+1万円 |
| 4万円超〜8万円以下 | 払った額×1/4+2万円 |
| 8万円超 | 一律4万円(上限) |
この計算を、「一般の生命保険」「介護医療保険」「個人年金保険」の3つの種類ごとに行います。上限はそれぞれ4万円、合計で12万円です。証明書に「新」「旧」と、どの種類かが書いてあるので、その欄に写せば大丈夫です。
夫婦の証明書、全部まとめて出したらあかんの?
出せるのは自分で払った分だけ。夫婦で別々に払ってる家は要注意やで
出産費用は、年末調整では戻らない
出産費用の自己負担分は、医療費控除の対象になることがあります。ただし、医療費控除は年末調整ではできず、確定申告が必要です。
- 出産育児一時金(50万円)は、出産費用から差し引いて計算する
- 妊婦健診の自己負担や、通院の交通費も合算できる
- 確定申告は、翌年1月から5年以内ならさかのぼってできる
対象になるもの・ならないもの
| 対象になる | 対象にならない |
|---|---|
| 妊婦健診の自己負担(補助券で足りなかった分) | 補助券でまかなえた分(払っていないので) |
| 分娩・入院の費用 | 自分の希望で選んだ個室の差額ベッド代 |
| 入院中に病院で出た食事代 | 入院のための寝巻き・日用品 |
| 通院の電車・バス代 | 自家用車のガソリン代・駐車場代 |
| 陣痛のときなど、やむを得ず使ったタクシー代 | 里帰りのための交通費 |
もうひとつ大事なのが、医療費から引くもの・引かないものです。
- 出産育児一時金(50万円)は引く:病院に直接払われた分も、出産費用から引きます
- 出産手当金は引かない:お給料の代わりのお金なので、医療費の穴埋めには数えません
「10万円の壁」を超えるか
医療費控除は、1年間の医療費(一時金などを引いたあと)が10万円を超えた分だけが対象です。私の家をざっくり計算すると、こうなりました。
| 項目 | 金額(概算) |
|---|---|
| 出産費用(一時金を引いたあと、退院時に払った分) | 約5万円 |
| 妊婦健診の窓口負担の合計 | 約6万円 |
| 合計 | 約11万円 |
| 10万円を引いた残り=控除額 | 約1万円 |
10万円をぎりぎり超えるくらいなので、戻ってくるのは所得税と住民税を合わせて数千円くらいの見込みです(推定)。年が明けたら、通院の交通費なども含めて領収書を合計して、申告するかを決めます。
妻は今年の税金が0円やから、妻の申告で医療費控除をしても1円も戻らへんかも…
誰が申告する?
医療費控除は、実際にお金を負担した人が申告します。家族の分をまとめて申告できますが、まとめられるのは「自分が払った」医療費です。
妻側で支払ったら、私が申告するんだね!
マイナポータルには出てこない
確定申告では、マイナポータルの「医療費通知」を取り込むと入力がラクになります。ただし、ここに出てくるのは健康保険を使った治療だけです。妊婦健診や普通の出産は健康保険が使えない自費の扱いなので、出てきません。病院の領収書を見ながら、手で入力します。領収書は提出しなくてよいですが、5年間の保管が必要です。
私は、出産費用の明細を記事にまとめています。医療費控除の結果は、確定申告をしたら追記します。
2026年は何が変わった?
2026年(令和8年分)は、税制改正で次のように変わりました。
- 基礎控除と、給与所得控除の最低額(74万円)が引き上げられた
- 扶養に入れる人・配偶者控除の所得の上限が62万円に(給与だけなら136万円)
- この改正は2026年12月1日から。11月までの毎月の給与は以前のルールで計算されているので、差額は12月の年末調整でまとめて精算される
そのため、2026年は育休と関係なく、年末調整でお金が戻りやすい年と言われています。
実際に入力してみた|会社のシステムで迷った6つのところ
私の会社の年末調整は、電子システムで入力する方式です。育休中で会社のパソコンが使えないので、案内は事前に伝えておいた個人のメールアドレスに送ってもらいました。
入力は1日で終わりましたが、途中で何度も手が止まりました。迷ったところを、画面の順番どおりに書きます。
私の場合なので、一例として見てね!
① 最初の「はい/いいえ」9問は、③に注意
システムを開くと、最初に9つの質問が並んでいました。私の答えはこうです。
| 質問 | 私の答え | ポイント |
|---|---|---|
| ① 本年度に申告対象の配偶者はいますか? | はい | 退職した妻の、今年1年分の収入を入れる |
| ② 翌年度に申告対象の配偶者はいますか? | はい | 来年の妻の収入の見込みで答える |
| ③ 本年度に扶養している親族(子など)はいますか? | はい | 最初は「いいえ」になっていた。生まれた子どもを入れる |
| ④ 翌年度に扶養している親族(子など)はいますか? | はい | 来年分にも子どもを入れる |
| ⑤ 生命保険料の登録をしますか? | はい | 自分で払っている保険の分だけ |
| ⑥ 地震保険料を登録をしますか? | いつもの年どおり | 育休・出産とは関係なし |
| ⑦ 住宅ローン控除の登録をしますか? | いつもの年どおり | 育休・出産とは関係なし |
| ⑧ 小規模企業共済等掛金の登録をしますか?(iDeCoも対象) | いつもの年どおり | 育休・出産とは関係なし |
| ⑨ 社会保険料の登録をしますか? | いいえ | 給料から引かれている社会保険料は、ここには入れない |
いちばん危なかったのは③です。去年は子どもがいなかったので、最初から「いいえ」が選ばれていました。そのまま進むと、生まれた子どもを登録しないまま終わってしまいます。
⑨も勘違いしやすい質問です。ここは給料から引かれている社会保険料ではなく、自分の口座やカードから払った家族の国民年金・国民健康保険などを入れる欄です。妻が退職してから扶養に入るまでの間に、妻の国民年金などを夫が払っていた場合は「はい」になります。
③が最初から「いいえ」になってたのは焦ったわ…。気づかんかったら子どもの登録が抜けるところやった
② 妻の収入は「源泉徴収票の支払金額」をそのまま
①で「はい」にすると、妻の今年の収入を入れる欄が3つ出てきました。
出産手当金や失業手当は税金がかからないお金なので、3つ目の欄には入れません。2026年中に別の会社からも給与をもらっていた場合は、その分も足した合計を1つ目の欄に入れます。
数字を入れると、画面の表示が「配偶者特別控除」に切り替わりました。妻の給与が136万円を超えていたためで、前の章の表のとおりです。
③ 来年の配偶者は「変更がある」を選んだ
②の質問では、来年の配偶者について「去年の申告から変更があるか」を聞かれました。去年は妻が働いていて対象外だったので、「変更がある」を選び、来年の妻の収入の見込みは0にしました。
来年、妻が働き始めて収入が増えそうなときは、そのときに会社へ変更を伝えれば大丈夫です。
④ 生まれた子どもは「所得の見積額0」を忘れずに
③と④で「はい」にすると、扶養親族を入れる画面になります。生まれた子どもは、こう入れました。
| 入力する欄 | 入れたもの |
|---|---|
| 続柄 | 子 |
| 生年月日 | 生まれた日 |
| 同居・別居 | 同居 |
| 所得の見積額 | 0(空欄にしない) |
| 異動の日・理由(本年度の欄) | 生まれた日・出生 |
| マイナンバー | 子どもの番号(届いた通知に書いてある) |
16歳未満なので、画面には「年少扶養親族」と出ます。所得税は安くなりませんが、前の章で書いたとおり、住民税のために登録します。本年度(2026年)と翌年度(2027年)の両方に入れました。
「所得の見積額」は空欄でも先に進めます。ただ、空欄のままだと、あとの⑥の画面で困ります。
⑤ 生命保険の証明書には、金額が2つある
保険会社から届いた生命保険料控除証明書を見ると、保険料の金額が2つ書いてありました。私が入っているネット生命保険の定期保険の証明書では、上の段と下の段に分かれていました。
年末調整は1月〜12月の1年分で計算するので、12月まで払ったときの金額(申告額)を入れます。ほかに、次の2つも証明書から写しました。
- 新・旧の区分:2012年1月以降に契約した保険は「新」。証明書に書いてある
- 保険期間:証明書の「保険期間」に書いてある年数
⑥ 「23歳未満の扶養親族」を聞かれたら
入力の終わりのほうで、「所得金額調整控除」の画面が出てきました。これは、本人の給与収入が850万円を超えていて、23歳未満の扶養親族がいる人などが受けられる控除です。給与収入が850万円以下なら、選んでも選ばなくても税額は変わりません。
私がここで手が止まったのは、子どもが選択肢に出てこなかったことです。原因は、④で子どもの「所得の見積額」を空欄にしていたことでした。0を入れると、候補に出てきます。子どもを選んでおけば、850万円を超えるかどうかはシステムが計算してくれます。
空欄と0は別物なんやな。子どもの所得は「0」とちゃんと入れとこ
FAQ|育休と年末調整でよくある疑問
Q. 育休中でも、年末調整の書類は届きますか?
会社によって違います。私の会社は電子システムで入力する方式で、育休中は事前に伝えておいた個人のメールアドレスに案内が届きました。
生命保険料控除証明書の原本は、レターパックで会社へ郵送しました。育休中で会社のパソコンを使えない場合は、どうやって受け取って提出するか、早めに総務に聞いておくと安心です。
Q. ママが育休を取った場合も、同じですか?
はい、給付金に税金がかからないことや、社会保険料が免除になる考え方は同じです。ママが育休で1年の収入が大きく減った場合は、パパの年末調整で配偶者控除・配偶者特別控除を受けられるようになることがあるので、ママの1年分の収入を確認してみてください。
Q. 年内に職場に戻らない人は?
年内に会社から給与が出ない場合、年末調整を受けられないことがあります。その場合は、確定申告で精算します(2026年の改正分も、確定申告で反映できます)。私は12月に復帰するので、会社の年末調整を受ける予定です。
いつまで育休なのかが大事だね!
Q. 妻が払っている保険料も、夫の年末調整に入れられますか?
入れられるのは、夫が実際に払った保険料だけです。妻が自分の口座から払っている保険は、夫の年末調整には入れません。
Q. 妻が窓口で払った出産費用を、夫が医療費控除できますか?
医療費控除は「実際に負担した人」が受けます。妻が窓口で払っても、あとで夫がその分を渡している(振り込んでいる)なら、夫が負担したと考えられます。判断に迷う場合は、税務署に確認してください。
Q. 途中で退職した妻は、確定申告をしたほうがいいですか?
給料から所得税が引かれていたなら、したほうがいいことが多いです。退職した人は年末調整を受けていないので、払いすぎた所得税が戻ってくる可能性があります。翌年1月1日から5年以内なら申告できます。
Q. 生命保険の証明書に金額が2つあります。どちらを入れますか?
ふつうは12月まで払ったときの1年分の金額(申告額)を入れます。もう1つは、証明書を作った日までに払った金額です。年末調整は1年分で計算するので、申告額のほうを使います。
Q. 妻の源泉徴収票はどこにありますか?
退職した会社から、退職後に送られてくるのが一般的です。届いていない場合は、退職した会社に問い合わせてください。
まとめ|全部重なった年こそ、ひとつずつ確認
育休・妻の退職・出産が重なった年の年末調整で、押さえておきたいことをふり返ります。
- 育休の給付金は書かない。
- 退職した妻は1年分の収入で判定。136万円以下なら配偶者控除、207万円以下なら配偶者特別控除
- 生まれた子どもは「住民税に関する事項」に書く
- 出産費用の医療費控除は確定申告で。10万円を超えるか、誰が負担したかを確認
- 生命保険料控除は払った人の分だけ
- 途中で退職した妻は、自分の確定申告で所得税が戻ることが多い
私も最初は、育休・妻の退職・出産が全部重なって、どこから手をつければいいのか分からず手が止まりました。でも、ひとつずつ分けてみると、今年ならではで書くのは「妻の収入」と「子ども」の2か所だけ。育休の給付金は書かなくてよく、出産費用と妻の還付は年が明けてから確定申告で、と整理できます。
年末調整の書類が届いたら、この記事の6つを横に置いて、上から順番に確認してみてください。入力するときは、後半の「実際に入力してみた」も横に置いておくと迷いにくいはずです。
コメント