☆このページにはプロモーションが含まれております。
2026年9月に息子が生まれて、家族が3人になりました。妻は出産前に会社を辞めていて、今は私の収入だけで暮らしています。
そうなると気になるのが、「もし私に何かあったら、妻と息子は暮らしていけるのか」です。調べると、「子どもが生まれたら生命保険を増やしましょう」という記事がたくさん出てきます。
保険って、子どもが生まれたら増やさなあかんの?いくらあれば足りるん?
私が入っているのは、結婚する前から続けているライフネット生命の定期死亡保険です。正直、「子どもが生まれたのに、これで足りるの?」と思いました。
そこで、FP資格を持つ新米パパの私が、生命保険がいくら必要かの計算のしかたを整理してみました。結論から言うと、私の家は計算した結果、今の保障のままで足りると判断しました。
この記事では、その考え方と計算の手順をまとめます。
- 生命保険の「必要な額」の考え方
- 遺族年金は、いくらもらえるのか(2026年度の金額)
- 必要な額の計算のしかた(例つき)
- 保障600万円の私が「足りる」と判断した考え方
- 自分の家の必要額が分からないときの相談先
結論|必要な額は「足りない分」だけ。家庭によって数百万円〜数千万円まで変わる
先に結論です!
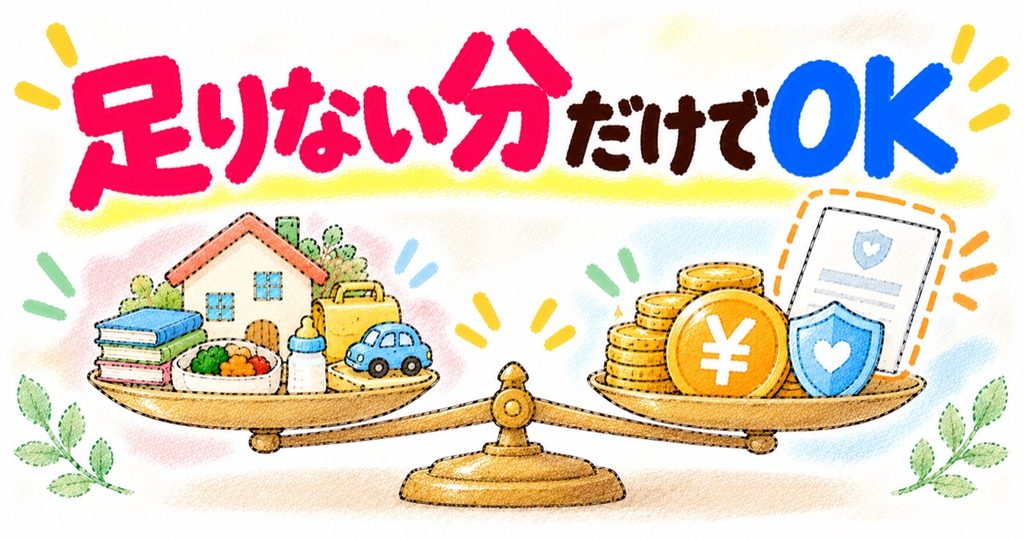
生命保険で用意する必要があるのは、「これからかかるお金」から「入ってくるお金・今あるお金」を引いた、足りない分だけです。
| これからかかるお金 | 入ってくるお金・今あるお金 |
|---|---|
| 家族の生活費(家賃を含む) | 遺族年金(国から毎年出る) |
| 子どもの教育費 | 残された配偶者の収入 |
| 葬儀代など | 会社の死亡退職金・弔慰金 |
| 今ある貯蓄など |
図解|生命保険で用意するのは「足りない分」だけ
※棒の長さはイメージです。上の棒と下の棒の差(オレンジの点線)が、生命保険で用意する額になります。
上の棒から下の棒を引いた「足りない分」が、生命保険で用意する額です。家庭によって数百万円で足りることもあれば、数千万円必要なこともあります。
「子どもが生まれたら○千万円」という決まった答えはありません。だからこそ、一度自分の家で計算してみることが大切です。
「みんな入ってるから」やなくて、「うちに足りない分」だけ用意すればええんや
教育費用も私立に行くのか、公立に行くのか、大学は行くのかなど、各家庭によって状況は様々なので、自分たちでどうしたいのかを話し合うことも大事です。
遺族年金は、いくらもらえる?(2026年度)
計算の前に知っておきたいのが、遺族年金です。会社員が亡くなると、子どもがいる配偶者には、国から毎年お金が出ます。これを知らないと、必要以上に保険に入ってしまいます。
遺族基礎年金(子どもが18歳になる年度末まで)
| 項目 | 年額(2026年4月分から) |
|---|---|
| 基本の額 | 847,300円 |
| 子の加算(1人目・2人目) | 各243,800円 |
| 子の加算(3人目以降) | 各81,300円 |
| 子ども1人の場合の合計 | 1,091,100円(月に約9万円) |
子どもが18歳になった年度の3月までもらえます。今年生まれた息子なら、18年以上もらえる計算です。
月に9万円は大きいね!
遺族厚生年金(会社員だった場合)
会社員だった場合は、上の遺族基礎年金に加えて遺族厚生年金も出ます。金額は、亡くなった人の厚生年金の報酬比例部分の4分の3です。加入期間が短くても、300か月(25年)加入したものとみなして計算されます。
たとえば、厚生年金に入っていた間の平均の月給(標準報酬額)が40万円くらいの人なら、ざっくり計算すると次のとおりです。
| 計算 | 金額 |
|---|---|
| 40万円 × 5.481/1000 × 300か月 | 約65.8万円(報酬比例部分) |
| × 3/4 | 約49万円(年額) |
合わせると、月に約13万円
図解|遺族年金の内訳といつまでもらえるか
約158万円
約13万円
かからない
※2026年4月分からの金額。遺族厚生年金は、平均の月給(標準報酬額)40万円・平成15年4月以降の加入の場合の概算です。
この例だと、遺族基礎年金と遺族厚生年金を合わせて年に約158万円、月にすると約13万円です。しかも、遺族年金には税金がかかりません。
月13万円も国から出るんか…これを知らんかったら、保険に入りすぎるところやった
遺族年金については、こちらの記事でも詳しくまとめています。
生命保険の必要額の計算のしかた
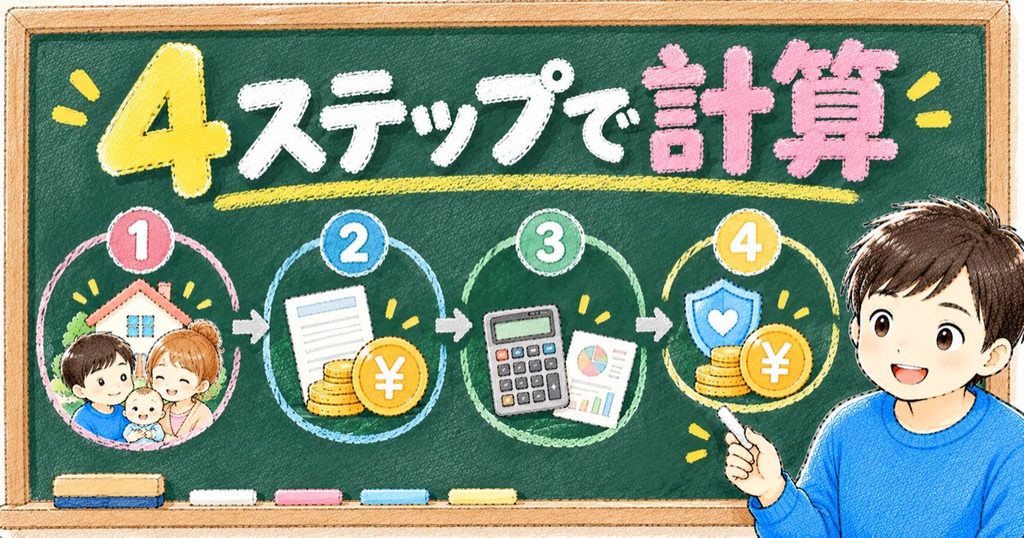
ここからは、実際に計算してみます。数字は、分かりやすくするための仮の例です。
仮の家族:夫(会社員・30代)、妻(専業主婦・30代)、子ども(0歳)、賃貸に住んでいる
先に、計算の流れを図にまとめます。
図解|必要額の計算の流れ(仮の家族の例)
ステップ1|毎月の足りない分
ステップ2|18歳までの合計
ステップ3|大きな出費を足す
ステップ4|今あるお金を引く
※数字はすべて分かりやすくするための仮の例です。ステップごとの詳しい説明は、この下で表にしています。
ステップ1:毎月の「足りない分」を出す
| 項目 | 金額(月) |
|---|---|
| 夫が亡くなったあとの生活費(家賃込み) | 25万円 |
| 遺族年金(上の例) | −13万円 |
| 妻の収入(パートで働く場合) | −10万円 |
| 毎月の足りない分 | 2万円 |
ステップ2:子どもが18歳になるまでの合計にする
2万円 × 12か月 × 18年 = 432万円
ステップ3:大きな出費を足す
| 項目 | 金額(仮) |
|---|---|
| 毎月の足りない分の合計 | 432万円 |
| 大学などの教育費の上乗せ | 300万円 |
| 葬儀代など | 100万円 |
| 合計 | 832万円 |
ステップ4:今あるお金・会社の制度を引く
ここから、会社の死亡退職金・弔慰金や、今ある貯蓄などを引いたものが、生命保険で用意する額です。
この例だと、引くものが何もなければ800万円ちょっと。貯蓄が多い家庭や、妻がフルタイムで働く家庭なら、もっと少なくて済みます。逆に、妻が働けない、子どもが2人以上、家賃が高い、私立に通わせたい、といった家庭なら、もっと多く必要になります。
毎月の数万円の差が、18年分で何百万円にもなるんか…
教育費の目安は、こちらの記事にまとめています。
私が「足りる」と判断した考え方
私の家も、この手順で計算しました。私の家の状況は、次のとおりです。
- 住まいは賃貸(住宅ローンの団体信用生命保険はない)
- 妻は今は働いていないが、万が一のときは妻が働くと夫婦で話している
- 会社に死亡退職金・弔慰金の制度はあるが、あまり当てにはしていない
- 生命保険は、結婚前から入っているライフネット生命の定期死亡保険
ここで大事だと感じたのは、「子どもが生まれたから保険を増やす」と決めつけずに、先に計算することです。計算してみて足りなければ増やせばいいし、足りていれば今のままでいい。保険料は毎月の固定費なので、必要以上に払い続けるのはもったいないと思います。
計算して足りへんかったら増やす。足りてたらそのまま。それだけでええんやな
逆に、計算してみて足りないと分かったら、掛け捨ての定期保険や収入保障保険のように、必要な期間だけ・必要な額だけ備える方法があります。
自分の家の必要額が分からないときは
ここまで読んで、「自分の家の生活費や教育費を、どう見積もればいいか分からない」と感じた方もいると思います。実際、遺族年金の正確な額や、将来の教育費、妻の働き方まで含めて計算するのは、なかなか大変です。
そんなときは、保険相談で、FPに必要額を計算してもらうのもひとつの方法です。
「ガーデン」は、FPが遺族年金などの公的な保障をふまえて、ご家庭に必要な保障額を一緒に整理してくれる保険相談です。相談は無料で、その場で契約する必要もありません。
私は自分自身でFPの資格を取得しましたが、自分で確認していくのはかなり大変だと思います。そういう方はぜひ、無料相談をしてみましょう。
よくある質問
Q. 子どもが生まれたら、生命保険は必ず増やすべきですか?
必ずではありません。遺族年金や配偶者の収入、今ある貯蓄などで足りる家庭もあります。まずは「足りない分」を計算してから決めるのがおすすめです。
どれくらい足りないかを確認するのが大切です!
Q. 妻(ママ)の生命保険は必要ですか?
妻が亡くなった場合も、子どもがいれば夫に遺族基礎年金が出ます。ただし、家事や育児を誰かに頼むお金がかかることもあるので、少額の保障を考える家庭もあります。
Q. 遺族年金は、いつまでもらえますか?
遺族基礎年金は、子どもが18歳になった年度の3月までです。遺族厚生年金は、条件によって長く続く場合があります。2028年4月から見直しが予定されているので、最新の情報を確認してください。
Q. 定期保険と収入保障保険、どちらがいいですか?
どちらも掛け捨てで、必要な期間だけ備える保険です。定期保険はまとまった額が一度に出て、収入保障保険は毎月のお給料のように受け取れます。子どもが小さいうちだけ厚く備えたい場合は、収入保障保険も選択肢になります。
自分に必要かはしっかり考えよう!
まとめ|「増やす」より先に「計算する」
- 生命保険で用意するのは、これからかかるお金から、入ってくるお金・今あるお金を引いた「足りない分」だけ
- 会社員が亡くなると、子どもがいる配偶者には遺族年金が出る。例では月に約13万円
- 計算は「毎月の足りない分 × 年数 + 大きな出費 − 今あるお金」
- 私の家は、計算した結果、保障600万円のままで足りると判断した
- 自分で計算するのが難しければ、無料のFP相談で計算してもらう方法もある
子どもが生まれると、「保険を増やさなきゃ」と焦りがちです。でも、国の遺族年金は思っていたよりしっかりしていて、計算してみると「意外と足りていた」という家庭もあるはずです。
大事なのは、ほかの家庭の金額ではなく、自分の家の「足りない分」を知ることです。一度、紙に書き出して計算してみてください。それだけで、入りすぎも、足りなさすぎも防げると思います。
あわせて読みたい
コメント