☆このページにはプロモーションが含まれております。
2027年から、0歳の子どもでもNISAが使えるようになります。いわゆる「こどもNISA」です。
2026年9月に息子が生まれた私にとっては、まさに当事者の話です。ただ、調べていくと「引き出しに制限がある」「親のお金では買えない」など、知らないまま始めると困りそうな決まりがいくつもありました。
0歳から始められるのはいいけど、子どもの口座のお金って、いつ使えるの?
この記事では、FP資格を持つパパの私が、申し込む前に調べたことを整理します。
私は自分のNISAと同じ楽天証券で申し込む予定なので、申し込んだら流れを追記します。
- こどもNISAは、いつから・何ができるのか
- 一番の注意点「引き出しのルール」
- 児童手当を回すときに気をつけたいこと
- 教育費の全体像と、こどもNISAの位置づけ
- 親のNISAと、どちらを先にするかの考え方
そもそも、子どもの教育費はいくらかかる?
こどもNISAを考える前に、私がまず確認したのが「教育費の全体像」です。
日本政策金融公庫の調査では、高校入学から大学卒業までに、子ども1人あたり平均942.5万円かかっています(2021年度の調査。入学費用と在学費用の合計)。小・中学校の費用は含まない数字なので、実際にはさらにかかります。
1,000万円近く…!今から準備できるものは準備しておきたいな
この教育費を準備する方法は、こどもNISAだけではありません。準備の方法はそれぞれ良い点・気をつける点があります。
| 準備の方法 | 得意なこと | 気をつけること |
|---|---|---|
| 貯金 | いつでも使える・減らない | 増えにくい |
| 学資保険 | 受け取る時期と金額が決まっている | 途中でやめると元本を下回ることがある |
| こどもNISA | 長く運用でき、利益に税金がかからない | 元本割れの可能性がある・小学生の間は原則引き出せない |
私は、「すぐ使うかもしれないお金は貯金」「大学など、10年以上先のお金の一部をこどもNISA」と、役割を分けて考えることにしました。
結論|こどもNISAで押さえる5つ
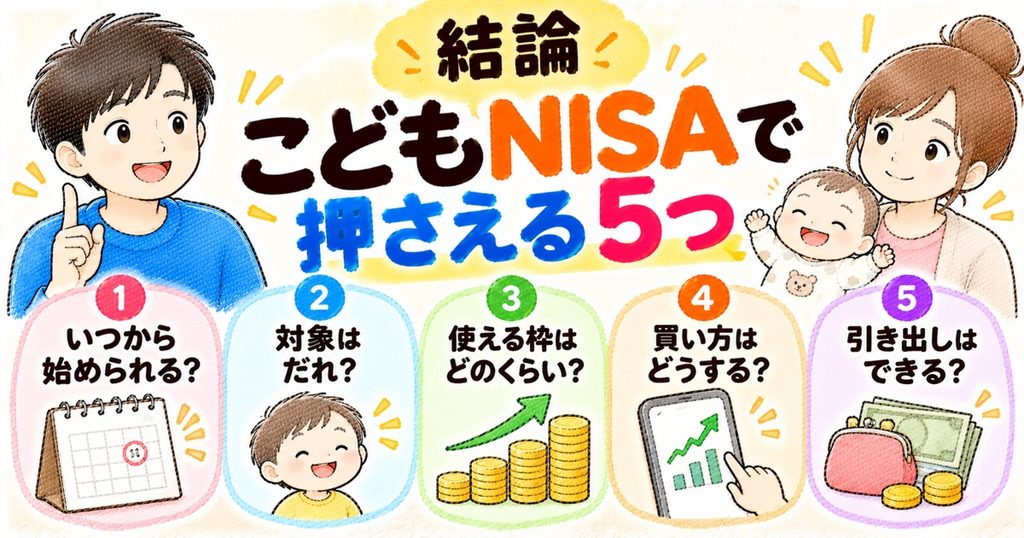
| 項目 | 内容 |
|---|---|
| いつから | 2027年1月から(法律は2026年3月に成立) |
| 対象 | 0〜17歳。口座は子ども本人の名義 |
| 使える枠 | つみたて投資枠だけ。年60万円・総額600万円まで |
| 買い方 | 積立のみ(一度にまとめて買うことはできない) |
| 引き出し | 0〜11歳は原則できない。12歳からは条件付きでできる |
「こどもNISA」は通称で、国の資料では「未成年者が利用できるNISA」「未成年つみたて投資枠」などと書かれています。
年60万円・総額600万円。「総額60万円」と書いてある記事もあるから注意してね!
旧ジュニアNISAと何が違う?
2023年まであった「ジュニアNISA」と比べると、使いやすくなった点が多いです。
| 旧ジュニアNISA | こどもNISA(2027年〜) | |
|---|---|---|
| 非課税の期間 | 5年 | 無期限 |
| 引き出し | 18歳まで原則できない | 12歳から条件付きでできる |
| 18歳になったら | 手続きが必要 | 自動で大人のNISAに移る |
| 買えるもの | 株・投資信託など | つみたて投資枠の投資信託のみ |
一番の注意点は「引き出し」
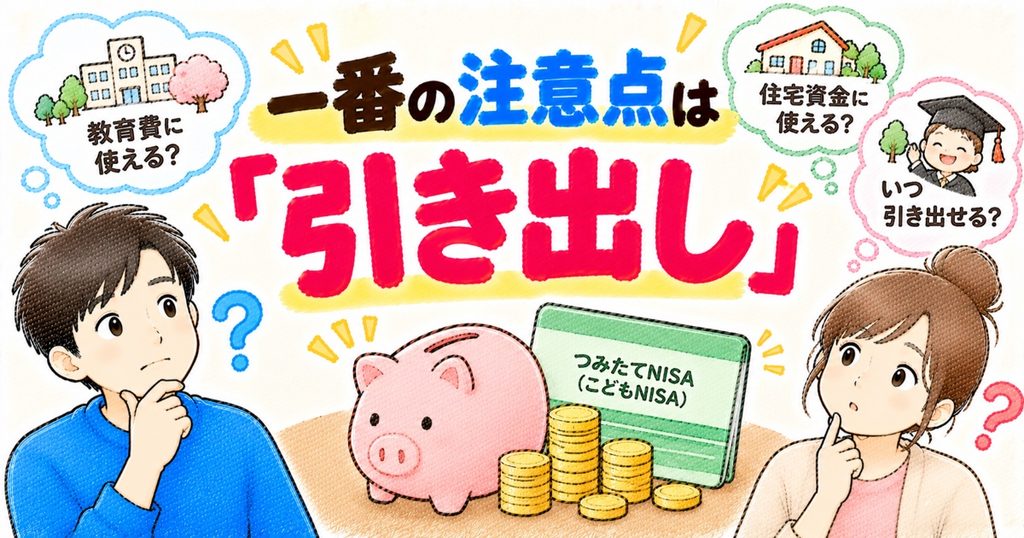
こどもNISAで一番気をつけたいのは、お金を自由に引き出せないことです。
自由に引き出せないので、長期(15年以上)は、資金がロックされるんだね!
- 0〜11歳:原則引き出せません。
災害などやむを得ない場合だけで、そのときは口座を閉じることになります - 12〜17歳:子ども本人の教育費や生活費に使うなら、子どもの同意を得て引き出せます
上の条件に当てはまらない引き出しをすると、それまでの利益に税金がかかり、口座も閉じられます - 18歳になる年から、手続きなしで大人のNISAに移ります
つまり、こどもNISAに入れたお金は、少なくとも小学校の間は使えないお金と考えておく必要があります。
「やっぱり来月使いたい」は通用しないんやね…
12歳から17歳の間に引き出したら税金がかかるの?
12歳から17歳の間に子供NISAから引き出す場合、条件によっては税金がかかる可能性があります。
例えば、子供本人の教育費や生活費に使う場合はそのまま“非課税”で引き出すことができますが、子供が同意したことを示す書類をつけて、親が証券会社に申し出る必要があるのです。
この条件に当てはまらない場合の引き出し(親の生活費に回すなど)を行うと利益に対して税金がかかり、口座も閉じられます。
子供をNISAするなら、余裕を持って!
児童手当をNISAで投資するときに気をつけたいこと
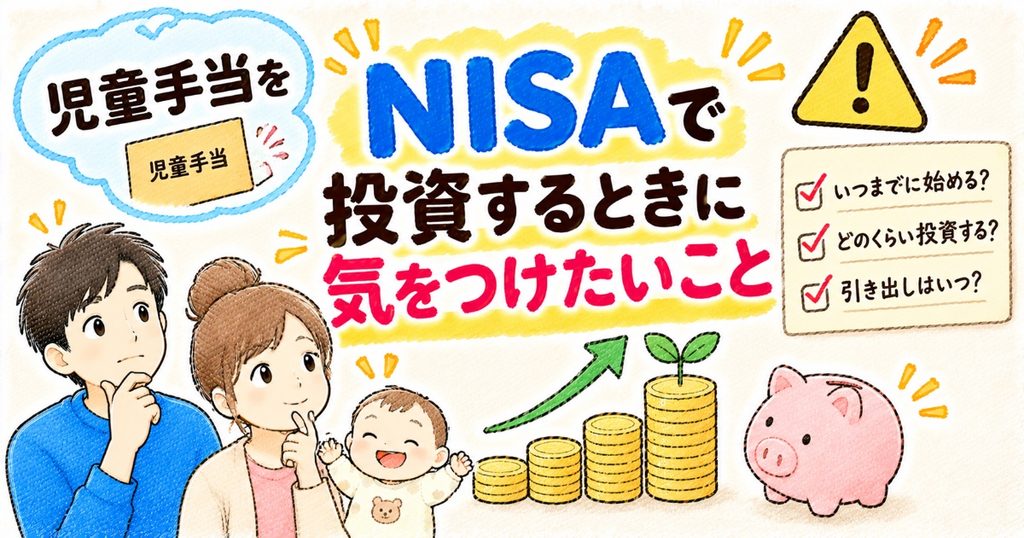
児童手当(0〜3歳は月1万5,000円)をこどもNISAに回す、という使い方はよく紹介されています。私も、おむつなどの育児費に使いながら、一部をこどもNISAに回すつもりです。
ただ、気をつけたい点が2つあります。
- 児童手当は偶数月に2か月分まとめて入る
こどもNISAは毎月の積立になります。入金のタイミングと積立のタイミングがずれるので、子どもの口座にある程度のお金を置いておく必要があります - こどもNISAは、子ども本人のお金でしか買えない
児童手当は親が受け取るお金なので、子どもの口座に移すと「親から子へのお金のプレゼント(贈与)」になります。親が管理しているだけで実質は親のお金、という「名義預金」にならないよう、子どもにあげたお金だと分かる形にしておくのが大切です
親のNISAと、どっちを先に?(私の考え方)
こどもNISAは非課税で育てられる魅力的な制度ですが、家計全体で見たときの順番も大切だと私は考えています。私の場合は、次の順で考えました。
- 生活防衛資金(すぐ使える貯金)を確保する
- 親のNISAを続ける(親のお金は必要なときに引き出せる)
- 余裕のある分を、こどもNISAに回す
こどもNISAは「子どもが小さいうちは引き出せない」ので、満額(年60万円)を目指すより、無理のない金額で長く続けるほうが合っている家庭も多いと思います。
私は、どこで申し込む?
楽天証券もSBI証券も、2026年10月1日からこどもNISAの事前受付を始めています。実際に口座が開くのは2027年1月の予定です。
私は、自分のNISAと同じ楽天証券で申し込む予定です。親の口座と同じ証券会社にすると、管理が一か所で済むからです。
楽天証券で子供NISAするよ!
FAQ|こどもNISAでよくある疑問
Q. おじいちゃん・おばあちゃんのお金で買えますか?
こどもNISAで買えるのは、子ども本人のお金だけです。祖父母の口座から直接は買えません。祖父母からもらったお金を子どもの口座に入れてから、そのお金で積み立てる形になります。
Q. 途中で証券会社を変えられますか?
こどもNISAの期間中は、金融機関を変えることはできません。最初に選ぶ証券会社は、親のNISAと同じにしておくと管理しやすいと思います。
開設する前に吟味しよう!
Q. 18歳になったらどうなりますか?
その年の1月1日に18歳になっている年から、手続きなしで大人のNISAに移ります。
まとめ|「引き出せないお金」と分かったうえで、無理のない金額で
- こどもNISAは2027年1月から。0〜17歳・つみたて投資枠のみ・年60万円/総額600万円
- 0〜11歳は原則引き出せない。12歳からは子ども本人の教育費などなら引き出せる
- 児童手当を回すなら、偶数月払いと子ども本人のお金の2点に注意
- 親のNISAと生活防衛資金を優先し、余裕の分をこどもNISAに
申し込んだら、楽天証券での流れをこの記事に追記します。
コメント